
Финансирование инфраструктуры
У Nscale стало больше финансирования на бумаге. Это ещё не означает больше вычислений в работе.
Nscale увеличила первоначальный транш конвертируемых нот перед IPO до $2,36 млрд. Это укрепляет её финансовую позицию, но корпоративным покупателям по-прежнему важно различать законтрактованные мощности, профинансированное строительство и доступные вычисления.
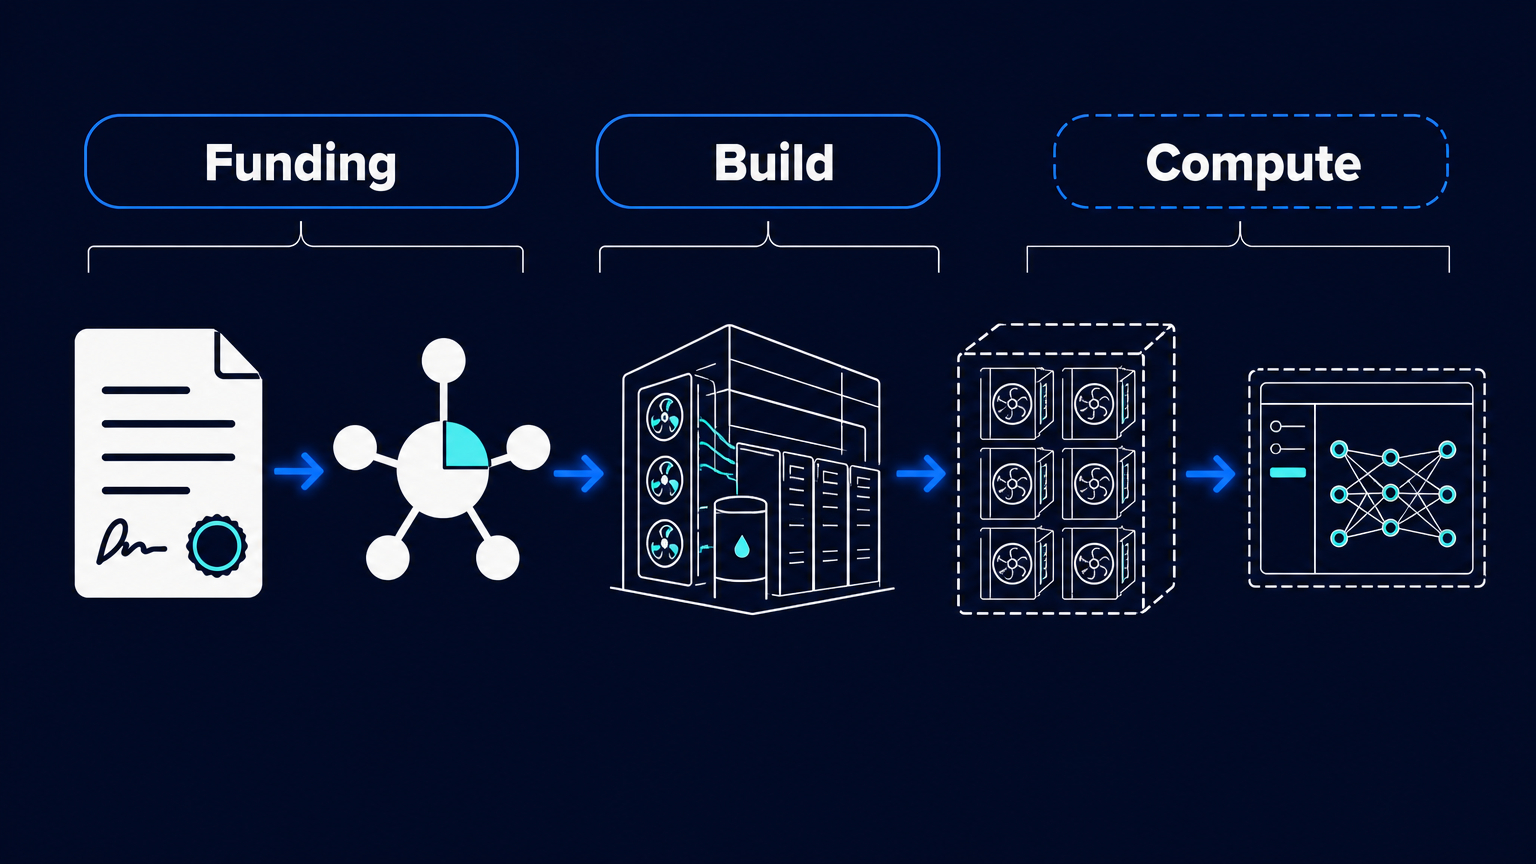
Nscale увеличила первоначальный транш конвертируемого финансирования перед IPO относительно минимума, указанного в её заявке S-1. Это заметно меняет объём средств, доступных компании для строительства инфраструктуры. Но это не означает, что у клиентов уже сегодня появилось больше доступных ИИ-вычислений.
25 сентября Nscale объявила о первоначальном транше в $2,36 млрд при закрытии сделки и отдельном обязательстве NVIDIA на $1 млрд, которое, как ожидает Nscale, будет профинансировано в середине ноября 2026 года. В совокупности пакет назван конвертируемым финансированием перед IPO на $3,36 млрд. Ноты должны автоматически конвертироваться в обыкновенные акции после завершения IPO Nscale; NVIDIA получит акции без права голоса.
Однако 25 сентября финансирование не было раскрыто впервые. В S-1 от 18 сентября Nscale сообщила о соглашении о подписке от 15 сентября с минимальным объёмом обязательств $3,1 млрд: $2,1 млрд в конвертируемых нотах и отдельное обязательство NVIDIA на $1 млрд в нотах или акциях без права голоса. Новое сообщение увеличивает первоначальный транш на $260 млн, то есть примерно на 12,4% выше этого минимума. Обновление существенно именно потому, что увеличивает капитал, предусмотренный на первоначальное закрытие, а не потому, что превращает будущие мощности в доступное предложение.
У пакета финансирования два разных срока
Объявленная сумма $3,36 млрд объединяет средства с разными ожидаемыми датами финансирования. По словам Nscale, $2,36 млрд первоначального транша составляют сумму при закрытии сделки. Отдельное обязательство NVIDIA на $1 млрд ожидается к финансированию в середине ноября. Считать всю заголовочную сумму уже полученными деньгами означало бы стереть важное различие внутри сделки.
Есть и ещё одно различие, заложенное в структуру. Это конвертируемые инструменты, связанные с планируемым IPO, а не обычная операционная выручка. Автоматическая конвертация предусмотрена при завершении IPO; это не означает, что IPO обязательно состоится. Само объявление о финансировании также не гарантирует, что отдельные проекты дата-центров, энергетические активы или клиентские развёртывания будут завершены в конкретный срок.
Nscale намерена направить капитал на расширение инфраструктуры: генерацию энергии, дата-центры с жидкостным охлаждением и GPU-кластеры. Именно эти физические уровни превращают финансирование в полезные ИИ-мощности. У каждого свои зависимости: капитал нужно вложить, площадки и энергоснабжение должны быть готовы, оборудование — установлено, а мощности — введены в эксплуатацию. Объявление о финансировании меняет первый участок этой цепочки. Остальные оно не завершает.
Законтрактованная мощность — не поставленная мощность
Nscale сообщает о более чем $103 млрд совокупной стоимости контрактов. Эта цифра может показывать масштаб долгосрочных обязательств по мощностям вокруг её инфраструктурного бизнеса. Но её нельзя считать признанной выручкой, полученными деньгами, доступными вычислениями или безусловным портфелем заказов. В документах SEC бизнес описан через долгосрочную поставку мощностей — именно поэтому это различие принципиально.
Для корпоративной команды контракт на будущую мощность и работающая среда обслуживания — разные активы. Контракт может закрепить место в планируемой цепочке поставок. Поставленная среда даёт пригодные к использованию GPU, сетевые пути, охлаждение, операционную поддержку и условия сервиса, в которых действительно можно запускать нагрузки. Первое может иметь коммерческую ценность. Второе поддерживает производственные системы.
Дополнительный капитал способен ослабить одно ограничение для будущих мощностей. Но он не устраняет все ограничения между обязательством и работающей нагрузкой.
Это особенно важно для команд, которые планируют развёртывание моделей, опираясь на мощности неооблаков. Цена, доступ к моделям и номинально выделенная квота — неполные критерии закупки, если инфраструктура ещё строится. Покупателям нужно понимать, когда поставщик обязан поставить мощность, какие условия действуют для поставки, какие предусмотрены средства защиты при сдвиге этапов и определено ли место их собственных нагрузок в последовательности запуска.
Что корпоративным покупателям стоит проверить сейчас
Объявление полезно для нынешних и потенциальных клиентов, но оно должно сделать проверку более точной, а не менее строгой. Вопрос не в том, велика ли сумма в заголовке. Вопрос в том, где конкретная обещанная единица вычислений находится между контрактом, строительством и эксплуатацией.
- Разделяйте средства, ожидаемые при закрытии сделки, и обязательства, ожидаемые позднее. В этом случае у первоначального транша $2,36 млрд и ожидаемого в середине ноября финансирования NVIDIA на $1 млрд разные сроки.
- Свяжите каждое планируемое развёртывание с этапами строительства и ввода: доступностью электроэнергии, готовностью дата-центра, установкой охлаждения, развёртыванием GPU-кластеров и активацией сервиса.
- Проверьте условия поставки в соглашениях о мощностях: даты начала, критерии приёмки, уровни сервиса, права на распределение, компенсации при задержке и права на расторжение.
- Не смешивайте финансовые и операционные показатели. Совокупная стоимость контрактов, конвертируемое финансирование и производственные мощности описывают разные части бизнеса.
- Точно оценивайте роль NVIDIA. Её положение одновременно как участника инфраструктурной экосистемы и стороны финансирования — факт структуры рынка; само по себе оно не доказывает ни циклическое финансирование, ни независимый спрос, ни гарантированную поставку мощностей.
Это не повод обесценивать обновление. Увеличение первоначального транша на 12,4% существенно для компании, которая планирует расширять генерацию энергии, объекты с жидкостным охлаждением и GPU-кластеры. Nscale получает больше первоначального капитала, чем минимальная сумма, раскрытая неделей ранее. Для контрагентов, чьи планы зависят от этого строительства, это может улучшить оценку доступного финансирования.
Но операционное следствие — точность формулировок и планирования. Не называйте совокупную стоимость контрактов выручкой. Не называйте обязательство по финансированию доступными вычислениями. Не считайте ожидаемую дату финансирования уже совершённым переводом средств. И не воспринимайте объявленный пакет как гарантию IPO или готового объекта.
ИИ-инфраструктура строится поэтапно. Обновление от 25 сентября существенно меняет этап финансирования Nscale. Корпоративным клиентам теперь стоит проверить, как этот этап связан со строительством и поставкой, от которых зависят их собственные нагрузки.
Основные источники
- Nscale, «Pre-IPO Convertible Financing», 25 сентября 2026 года: https://www.nscale.com/press-releases/pre-ipo-convertible-financing
- Nscale, форма S-1, подана 18 сентября 2026 года: https://www.sec.gov/Archives/edgar/data/2110365/000119312526395475/ck0002110365-20260918.htm

